On trouve souvent dans l’actualité économique des événements soudains, des « risques » qui ne sont que des épiphénomènes. Mais l’inflation, elle, est un phénomène de fond, une tendance lourde qui façonne durablement notre économie et notre pouvoir d’achat. C’est ce phénomène structurel que nous devons regarder en face pour comprendre ses mécanismes et ses conséquences sur notre épargne, notamment sur notre fidèle Livret A.
L’inflation, un mal nécessaire pour l’État ?
L’inflation n’est pas un accident de parcours. Elle est un outil recherché par les États, car une inflation maîtrisée est souvent le signe d’une économie qui croît. En augmentant les prix, elle réduit mécaniquement le poids de la dette publique et encourage la consommation (les ménages anticipent la hausse des prix et dépensent plutôt que d’épargner). À l’inverse, la déflation (la baisse générale des prix) est le symptôme d’une récession et un véritable poison pour l’économie. C’est pourquoi, sauf crise majeure, les États cherchent à maintenir une inflation positive autour de 2 %. L’inflation est donc un compagnon de route bien installé, et elle n’est pas près de s’arrêter.
Quel est l’impact de l’inflation sur les livrets bancaires comme le Livret A ?
Pour mesurer cet « ennemi » silencieux, l’Insee utilise un indicateur : l’Indice des Prix à la Consommation (IPC). Il représente l’évolution des prix d’un « panier » type de biens et services consommés par un ménage français moyen. Mais pour vraiment comprendre la relation entre l’inflation et notre épargne, il faut regarder les choses sur le temps long, comme le montre ce graphique :
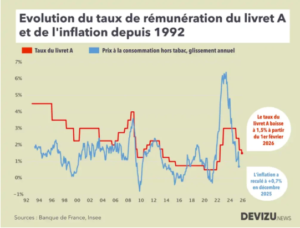
« Évolution comparée du taux du Livret A et de l’inflation entre 1960 et 2026 – source Eco3min/INSEE »
Au début des années 1990, le Livret A offrait un rendement confortable, atteignant près de 4,5 %, soit bien au-dessus des 2 % d’inflation. L’épargnant voyait alors son argent fructifier réellement (4,5% – 2% = 2,5%).
Cette tendance s’est inversée au fil des années, à tel point que pendant la crise du Covid, l’inflation s’est envolée à 6 % alors que le Livret A n’a atteint que 3 % sur la même période.
Un phénomène majeur dont il faut prendre conscience est celui de l’illusion monétaire. Un épargnant qui voit le solde de son Livret A augmenter nominalement (par exemple avec un taux d’intérêt à 1,7 % en août 2026) pense gagner de l’argent. En réalité, son pouvoir d’achat baisse car la hausse des prix à la consommation au quotidien dépasse le taux d’intérêt du livret.
Le constat est sans appel : selon une reconstruction des données établie par Eco3min entre 1960 et 2026, le rendement réel cumulé du Livret A (taux du livret diminué de l’inflation) ressort à −18 %. Autrement dit, 100 euros placés sur un Livret A en 1960 ne conservent que l’équivalent de 82 euros de pouvoir d’achat en 2026. L’épargnant qui pensait sécuriser son capital a en réalité perdu 18 % de sa capacité d’achat réelle.
Face à ce constat, les Français cherchent des alternatives pour compenser la perte de rendement des livrets. L’assurance-vie reste le placement privilégié des épargnants : son encours total en France atteint 2 171 milliards d’euros à la fin août 2026, en progression de +5,7 % sur un an.
Cas concret : les placements face à l’inflation
Pour bien comprendre l’impact de cette sous-performance, prenons un exemple concret. Imaginez que vous souhaitiez épargner pour votre enfant sur 18 ans, avec un versement régulier de 50 € par mois.
- Scénario 1 : Le Livret A avec un taux à 1,7 % (taux d’août 2026)
- Scénario 2 : L’Assurance-Vie avec un taux de 5 % brut par an.
|
Indicateur |
Livret A (1,7 %) |
Assurance-Vie (5 % brut) |
|
Total versé à 18 ans |
10 800 € |
10 800 € |
|
Capital final estimé |
12 980 € |
14 970 € |
|
Gain net |
2 180 € |
4 170 € |
|
Gain réel (déduction faite de l’inflation) |
0 € |
2 000 € |
Cette simulation montre qu’un placement sur Livret A ne génère aucun gain réel une fois l’inflation prise en compte (en se basant sur une inflation moyenne de 1,7 % en France sur la période 1992-2025). On peut alors se demander : quelle est réellement l’utilité d’un Livret A ?
Quel est l’intérêt du Livret A ?
Ce constat historique et cette simulation amènent à une conclusion fondamentale : votre épargne de sécurité sur un Livret A n’est pas un investissement. Son rôle principal est d’agir comme un matelas de sécurité.
Sa fonction première est d’être disponible immédiatement pour faire face aux imprévus (réparation de véhicule, remplacement d’un équipement, etc.). La liquidité est son principal atout.
Notre conclusion
Le Livret A ne doit pas être perçu comme un outil de création de richesse, mais comme le socle de base de votre patrimoine. S’il offre une liquidité immédiate et une sécurité totale pour parer aux aléas, il ne constitue pas, sur le long terme, un rempart contre l’érosion monétaire. L’inflation, phénomène structurel et durable, rogne silencieusement le pouvoir d’achat de votre épargne, comme en témoignent les trente dernières années durant lesquelles le rendement réel du Livret A a été très souvent négatif.
C’est pourquoi, au sein du Cabinet VH, nos conseillers en gestion de patrimoine sont là pour adapter votre stratégie selon votre profil. Notre approche consiste à ne jamais sous-estimer l’utilité du Livret A — premier étage indispensable de votre épargne de précaution — tout en vous proposant des solutions complémentaires pour faire fructifier votre capital sur le long terme.
Notre objectif est de vous apporter un accompagnement global, en analysant votre situation personnelle et vos projets de vie, afin de transformer votre épargne en un véritable levier de création de valeur tout en conservant la sécurité d’un matelas financier indispensable à votre sérénité.